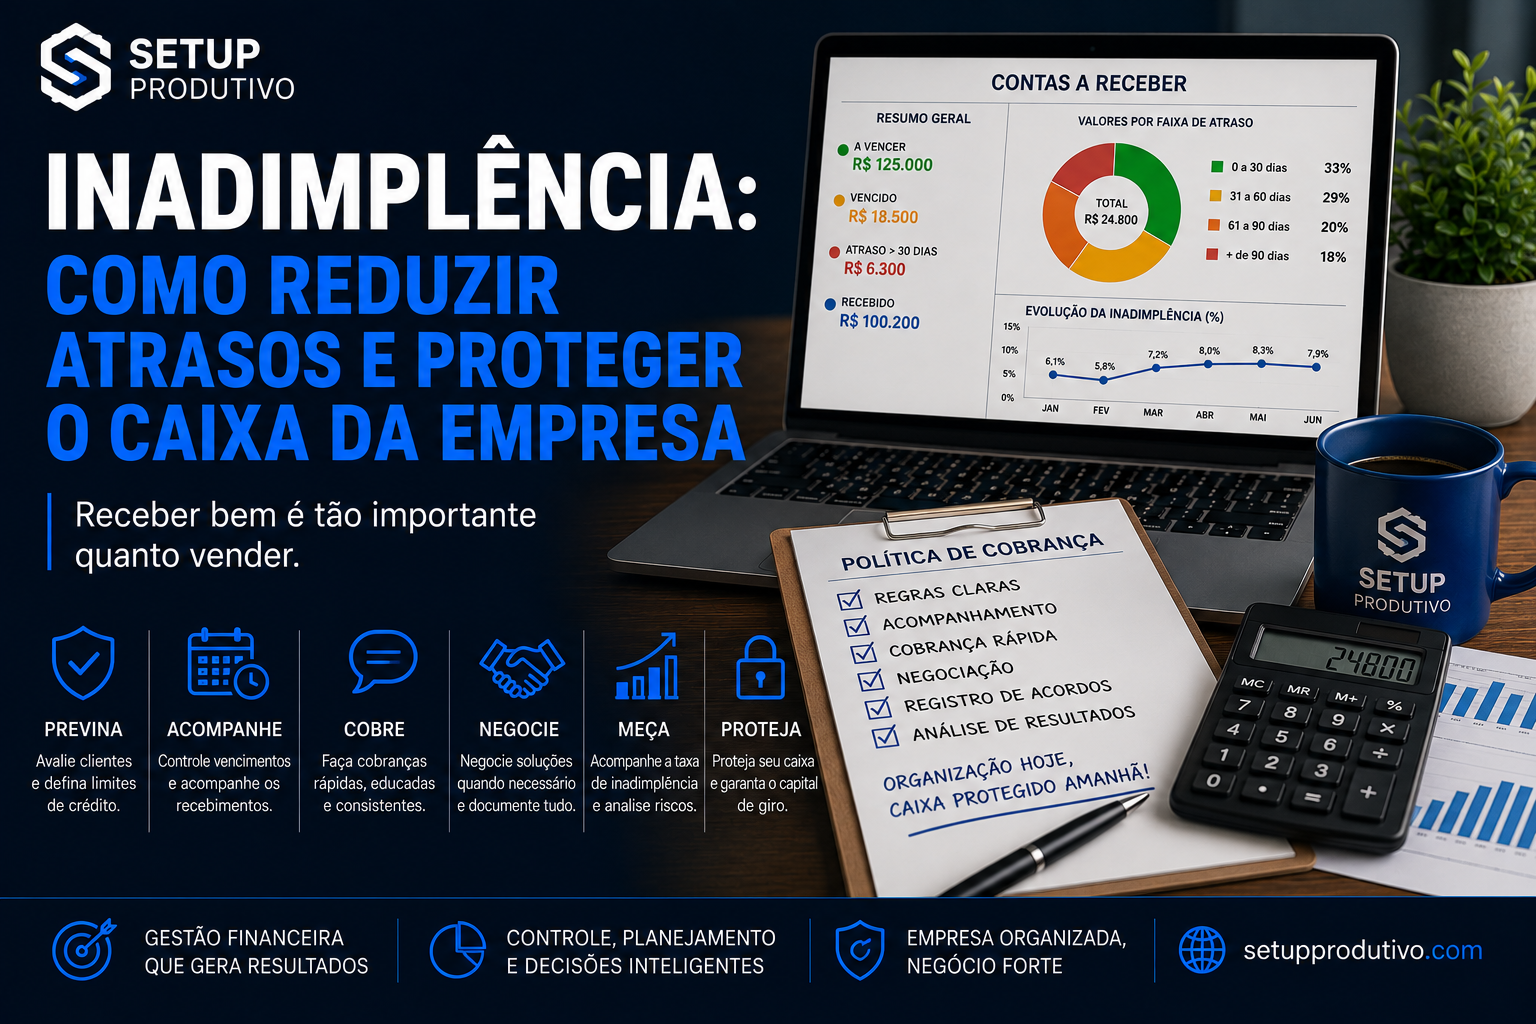
Vender é importante. Receber é indispensável.
Uma empresa pode apresentar bom faturamento e possuir vários clientes, mas enfrentar dificuldades financeiras quando parte das vendas não se transforma em dinheiro no prazo esperado.
A inadimplência afeta o fluxo de caixa, compromete o capital de giro e pode dificultar o pagamento de salários, fornecedores, impostos e outras obrigações.
Por isso, controlar recebimentos deve fazer parte da gestão financeira da empresa.
O que é inadimplência?
Inadimplência ocorre quando um cliente não realiza um pagamento dentro do prazo acordado.
Um atraso isolado pode parecer pequeno.
O problema aparece quando vários pagamentos atrasados começam a se acumular.
A empresa continua tendo despesas, mesmo quando seus clientes não pagam.
Por isso, acompanhar apenas o faturamento não é suficiente.
É necessário acompanhar também quanto foi efetivamente recebido.
A prevenção começa antes da venda
Uma boa gestão da inadimplência começa antes de conceder prazo ao cliente.
Dependendo do tipo de negócio, pode ser importante avaliar informações cadastrais, histórico comercial, condições de pagamento e capacidade financeira do cliente.
Quanto maior o valor ou o prazo concedido, maior deve ser o cuidado.
Conceder crédito é também assumir risco.
Estabeleça regras claras de pagamento
Defina previamente:
- vencimentos;
- formas de pagamento;
- condições para parcelamento;
- procedimentos em caso de atraso;
- encargos previstos contratualmente, quando aplicáveis;
- responsabilidades das partes.
As condições precisam estar claramente apresentadas em contratos, propostas, pedidos ou documentos equivalentes.
Isso reduz dúvidas e facilita a cobrança posterior.
Organize as contas a receber
A empresa precisa saber exatamente quem deve, quanto deve e quando deverá pagar.
Mantenha um controle com informações como:
Cliente | Valor | Vencimento | Situação | Data do recebimento
Classifique os valores, por exemplo, como:
A vencer — Vencido — Recebido
Essa organização permite identificar atrasos rapidamente.
Não espere o atraso ficar grande
Quanto mais tempo passa, maior pode se tornar a dificuldade de recuperação do valor.
Crie uma rotina de acompanhamento.
Antes do vencimento, um lembrete cordial pode ser enviado.
Após o vencimento, entre em contato rapidamente para identificar o motivo e solicitar uma previsão de pagamento.
Cobrança eficiente não precisa começar de maneira agressiva.
Precisa começar cedo e de forma organizada.
Crie uma política de cobrança
Defina procedimentos internos para diferentes períodos de atraso.
Por exemplo:
Antes do vencimento: lembrete.
Primeiros dias de atraso: contato cordial.
Atraso persistente: nova cobrança e negociação.
Atrasos prolongados: aplicação dos procedimentos administrativos, contratuais ou jurídicos adequados ao caso.
O importante é evitar que cada cobrança seja realizada de maneira improvisada.
Facilite o pagamento
Às vezes, dificuldades operacionais também atrasam recebimentos.
Disponibilizar meios adequados de pagamento pode facilitar a regularização.
PIX, boleto, transferência e outras opções compatíveis com o negócio podem reduzir obstáculos.
Quanto mais simples for o processo de pagamento, melhor.
Negocie quando fizer sentido
Nem todo cliente inadimplente deixou de pagar deliberadamente.
Empresas e consumidores também enfrentam dificuldades financeiras temporárias.
Dependendo do caso, uma negociação pode ser melhor do que prolongar indefinidamente uma cobrança.
É possível avaliar parcelamentos ou novas datas, desde que a empresa considere os riscos e documente adequadamente o acordo.
O objetivo deve ser recuperar o crédito sem criar um problema financeiro ainda maior.
Acompanhe a taxa de inadimplência
Transforme a inadimplência em indicador.
Uma fórmula simples é:
Taxa de inadimplência = Valores vencidos ÷ Valores que deveriam ter sido recebidos × 100
Exemplo:
Se R$ 100.000 deveriam ter sido recebidos e R$ 8.000 permanecem vencidos:
R$ 8.000 ÷ R$ 100.000 × 100 = 8%
A empresa apresenta, nesse recorte, uma taxa de inadimplência de 8%.
Acompanhar a evolução desse percentual ajuda a identificar deteriorações na carteira de clientes.
Observe a concentração do risco
Não analise apenas o percentual total.
Descubra também quem está devendo.
Uma empresa pode apresentar inadimplência relativamente baixa, mas possuir grande parte dos valores a receber concentrada em poucos clientes.
Se um desses clientes deixar de pagar, o impacto no caixa pode ser significativo.
Diversificar receitas e controlar limites de crédito ajuda a reduzir esse risco.
Proteja o capital de giro
Nunca planeje os pagamentos da empresa considerando que absolutamente todos os clientes pagarão exatamente na data prevista.
Atrasos acontecem.
Por isso, projeções de caixa, capital de giro e reserva financeira precisam considerar riscos compatíveis com a realidade da operação.
Uma empresa financeiramente organizada consegue absorver pequenos atrasos sem comprometer imediatamente suas obrigações.
Conclusão
Inadimplência não deve ser tratada apenas quando o dinheiro deixa de entrar.
Ela precisa ser administrada desde a concessão do crédito até o acompanhamento final do recebimento.
Defina regras, acompanhe vencimentos, cobre rapidamente, negocie quando necessário e monitore indicadores.
Uma venda somente cumpre seu papel financeiro quando o dinheiro efetivamente entra no caixa.
Continue aprendendo gratuitamente
Na Universidade Setup, você encontra conteúdos gratuitos sobre gestão financeira, fluxo de caixa, controle de custos, margem de lucro, capital de giro, ponto de equilíbrio, reserva financeira, produtividade, organização empresarial, inteligência artificial e empreendedorismo.
Setup Produtivo — conhecimento prático para organizar, administrar e desenvolver negócios.