
Uma empresa pode vender muito, apresentar lucro e, mesmo assim, ficar sem dinheiro para pagar salários, fornecedores e impostos.
Isso acontece porque faturamento, lucro e dinheiro disponível em caixa são coisas diferentes.
Uma venda realizada hoje pode ser recebida daqui a 30, 60 ou 90 dias. Entretanto, salários, impostos, aluguel, fornecedores e outras despesas podem precisar ser pagos antes desse recebimento.
É exatamente por isso que o fluxo de caixa é uma das ferramentas mais importantes da gestão financeira.
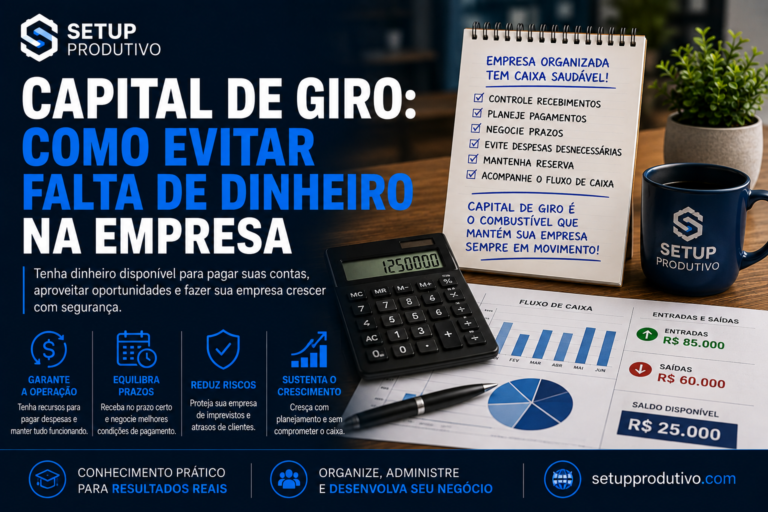
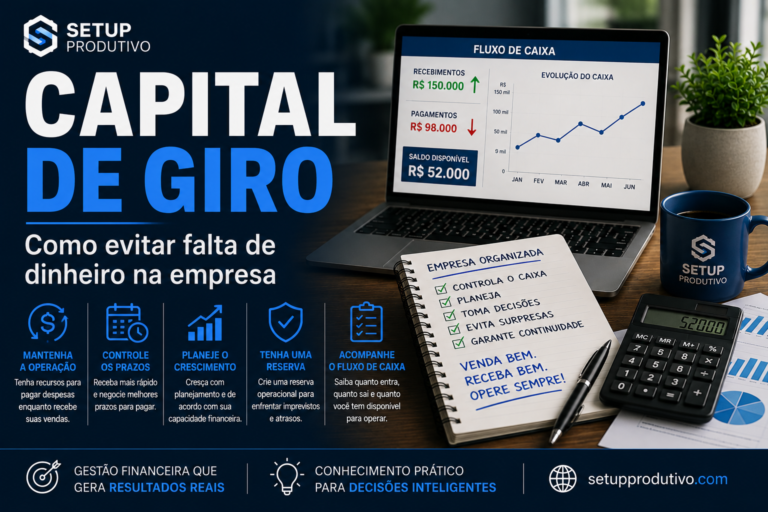
Ele permite acompanhar quanto dinheiro entra, quanto sai, quanto estará disponível e quais compromissos financeiros estão previstos para os próximos dias, semanas e meses.
Controlar o caixa não é apenas registrar o passado. É antecipar o futuro financeiro da empresa.
1. O que é fluxo de caixa?
Fluxo de caixa é o registro e acompanhamento das entradas e saídas financeiras da empresa durante determinado período.
As entradas podem incluir:
- vendas à vista;
- recebimentos de clientes;
- parcelas recebidas;
- receitas de serviços;
- aportes;
- rendimentos financeiros;
- outras receitas.
As saídas podem envolver:
- fornecedores;
- salários;
- encargos trabalhistas;
- impostos;
- aluguel;
- energia;
- água;
- internet;
- transporte;
- manutenção;
- serviços contratados;
- empréstimos;
- compras;
- investimentos;
- outras despesas.
O resultado dessa movimentação mostra quanto dinheiro efetivamente existe disponível e como esse saldo poderá mudar ao longo do tempo.
2. Fluxo de caixa não é saldo bancário
Um dos erros mais perigosos na gestão financeira é olhar apenas o saldo da conta bancária.
Imagine que uma empresa tenha R$ 100 mil disponíveis hoje.
Esse número isoladamente parece confortável.
Mas ela pode ter, nos próximos dez dias:
R$ 40 mil de salários;
R$ 20 mil de impostos;
R$ 25 mil de fornecedores;
R$ 10 mil de aluguel e despesas operacionais.
Nesse caso, grande parte dos R$ 100 mil já está comprometida.
Saldo bancário mostra quanto dinheiro existe agora. Fluxo de caixa mostra quanto dinheiro realmente estará disponível depois dos compromissos.
3. Diferencie faturamento, lucro e caixa
Esses três conceitos não devem ser confundidos.
Faturamento é o valor das vendas realizadas pela empresa.
Lucro é o resultado depois de descontados custos e despesas, conforme os critérios contábeis e gerenciais utilizados.
Caixa representa a disponibilidade financeira decorrente dos recebimentos e pagamentos efetivamente realizados.
Uma empresa pode faturar R$ 500 mil em determinado mês e receber apenas parte desse dinheiro durante o mesmo período.
Por isso, crescimento das vendas não significa automaticamente aumento imediato da disponibilidade financeira.
Quanto maior o prazo concedido aos clientes, maior pode ser a necessidade de capital de giro.
4. Registre todas as entradas
Todo dinheiro recebido pela empresa precisa ser registrado.
Não importa se o valor é grande ou pequeno.
Para cada entrada, procure registrar pelo menos:
Data do recebimento
Cliente ou origem
Descrição
Valor
Forma de pagamento
Conta em que o dinheiro entrou
Também diferencie aquilo que já foi efetivamente recebido dos valores que ainda serão recebidos.
Quando movimentações ficam fora do controle, os números deixam de representar a realidade financeira da empresa.
5. Registre todas as saídas
O mesmo princípio vale para os pagamentos.
Registre salários, impostos, fornecedores, aluguel, combustível, manutenção, tarifas bancárias, compras, serviços contratados e todas as demais despesas.
Pequenos gastos também precisam aparecer.
Diversas despesas aparentemente insignificantes podem representar um valor considerável quando acumuladas durante o mês ou o ano.
Sem registro completo, a empresa perde capacidade de identificar desperdícios e conhecer seu verdadeiro custo operacional.
6. Separe realizado de previsto
Um bom fluxo de caixa precisa mostrar duas situações diferentes.
Realizado: aquilo que efetivamente entrou ou saiu do caixa.
Previsto: aquilo que deverá entrar ou sair futuramente.
Por exemplo:
Uma nota fiscal emitida para pagamento em 30 dias representa uma entrada prevista.
Quando o cliente efetivamente paga, passa a ser uma entrada realizada.
Da mesma forma, um imposto que vencerá no próximo mês deve aparecer como saída prevista antes mesmo do pagamento.
Essa separação permite comparar o planejamento com aquilo que realmente aconteceu.
7. Organize contas a receber
Não basta saber quanto a empresa tem para receber.
É necessário saber de quem, quanto e quando.
O controle de contas a receber deve permitir identificar:
- cliente;
- documento;
- valor;
- vencimento;
- situação;
- atraso;
- data efetiva de recebimento.
Isso permite acompanhar inadimplência e prever a disponibilidade financeira.
Uma venda somente contribui para o caixa quando o dinheiro é recebido.
8. Organize contas a pagar
Da mesma forma, todos os compromissos futuros precisam estar organizados.
Registre:
- fornecedor;
- descrição;
- valor;
- vencimento;
- forma de pagamento;
- categoria da despesa;
- situação do pagamento.
Isso permite antecipar períodos de maior necessidade financeira.
Uma empresa que conhece antecipadamente seus compromissos possui mais tempo para tomar decisões.
9. Faça projeções financeiras
Não utilize o fluxo de caixa apenas para registrar o que já aconteceu.
Projete o futuro.
Dependendo da atividade, a empresa pode trabalhar com projeções de:
7 dias;
30 dias;
60 dias;
90 dias;
6 meses;
12 meses.
Quanto maior o horizonte, maior naturalmente será a incerteza.
Mesmo assim, a projeção permite enxergar tendências e possíveis dificuldades.
Inclua recebimentos previstos, salários, impostos, contratos, parcelas, fornecedores, investimentos e demais movimentações conhecidas.
10. Acompanhe o saldo projetado
Uma informação fundamental é o saldo projetado.
A lógica básica é:
Saldo inicial + entradas previstas – saídas previstas = saldo projetado
Imagine:
Saldo inicial: R$ 80.000
Entradas previstas: R$ 120.000
Saídas previstas: R$ 150.000
Saldo projetado:
R$ 80.000 + R$ 120.000 – R$ 150.000 = R$ 50.000
Esse cálculo permite visualizar antecipadamente a situação financeira.
Faça isso para cada período relevante.
11. Identifique antecipadamente falta de caixa
A principal vantagem da projeção financeira é descobrir o problema antes que ele aconteça.
Se o controle indicar que daqui a 30 dias poderá faltar dinheiro, a empresa ainda terá tempo para agir.
Pode, por exemplo:
intensificar cobranças;
negociar antecipação de recebimentos;
renegociar prazos com fornecedores;
postergar gastos não prioritários;
reduzir despesas;
reavaliar investimentos;
buscar alternativas de financiamento, quando necessário e economicamente justificável.
Descobrir a falta de caixa no dia do pagamento reduz drasticamente as alternativas disponíveis.
12. Analise os prazos de pagamento e recebimento
Uma empresa pode ter uma operação lucrativa e enfrentar dificuldades simplesmente porque recebe depois de pagar.
Imagine que a empresa pague fornecedores em 30 dias, mas receba seus clientes em 60 dias.
Existe um intervalo financeiro que precisa ser sustentado pelo capital de giro.
Quanto maior esse intervalo, maior pode ser a necessidade de recursos próprios ou financiamento.
Por isso, negociações comerciais precisam considerar não apenas preço e margem, mas também prazo.
13. Controle a inadimplência
Recebimento previsto não significa recebimento garantido.
Clientes podem atrasar ou deixar de pagar.
Por isso, acompanhe regularmente:
valores vencidos;
dias de atraso;
clientes inadimplentes;
percentual de inadimplência;
valores recuperados.
Também estabeleça uma rotina de cobrança.
Quanto mais rapidamente a empresa identifica um atraso, mais cedo pode iniciar as providências necessárias.
14. Identifique despesas que podem ser reduzidas
O fluxo de caixa também ajuda a revelar desperdícios.
Analise periodicamente as saídas.
Procure identificar:
serviços pouco utilizados;
assinaturas desnecessárias;
compras recorrentes sem controle;
despesas que aumentaram;
tarifas bancárias;
contratos que podem ser renegociados;
estoques excessivos;
custos que não geram retorno proporcional.
Pequenas economias recorrentes podem produzir resultados relevantes ao longo do ano.
Mas redução de custos precisa ser racional.
Cortar aquilo que sustenta vendas, qualidade ou produtividade pode produzir uma economia aparente e um prejuízo posterior.
15. Não misture dinheiro da empresa com dinheiro pessoal
Esse é um dos princípios fundamentais da gestão financeira empresarial.
A empresa deve possuir controles próprios.
Despesas particulares dos sócios não devem ser pagas indiscriminadamente pelo caixa empresarial.
Defina corretamente pró-labore, distribuição de resultados e demais retiradas conforme a estrutura jurídica, contábil e tributária da empresa.
Misturar recursos pessoais e empresariais prejudica a análise financeira e pode criar problemas administrativos, contábeis e tributários.
16. Crie uma reserva financeira empresarial
Toda empresa está sujeita a imprevistos.
Atrasos de clientes, queda temporária nas vendas, manutenção de equipamentos, perda de contratos ou despesas inesperadas podem afetar o caixa.
Por isso, quando a situação financeira permitir, construa gradualmente uma reserva.
O tamanho adequado depende de fatores como:
custos fixos;
previsibilidade das receitas;
concentração de clientes;
sazonalidade;
risco da atividade;
necessidade de capital de giro.
A reserva aumenta a capacidade da empresa de enfrentar períodos difíceis sem tomar decisões desesperadas.
17. Faça cenários
Além da projeção normal, é útil construir cenários.
Cenário esperado: aquilo que provavelmente acontecerá.
Cenário otimista: receitas maiores ou recebimentos antecipados.
Cenário conservador: vendas menores, atrasos de clientes ou despesas superiores às previstas.
Pergunte:
O que acontece com nosso caixa se o faturamento cair 20%?
E se um grande cliente atrasar 30 dias?
Conseguiremos pagar salários e impostos?
Essa análise aumenta a capacidade de preparação.
18. Determine uma rotina de atualização
Um fluxo de caixa desatualizado perde rapidamente sua utilidade.
A frequência depende do tamanho e da complexidade da operação.
Empresas com grande volume de movimentações podem precisar de atualização diária.
Outras podem realizar acompanhamento algumas vezes por semana.
Além disso, faça um fechamento mensal para analisar:
entradas;
saídas;
saldo;
inadimplência;
despesas;
diferenças entre previsto e realizado;
necessidade de capital de giro;
projeções dos meses seguintes.
19. Use uma planilha ou sistema de gestão
Não é necessário começar com uma solução complexa.
Uma pequena empresa pode iniciar com uma planilha bem estruturada.
Conforme o volume de informações aumenta, sistemas financeiros ou ERPs podem facilitar:
conciliação bancária;
contas a pagar;
contas a receber;
classificação das despesas;
projeções;
relatórios;
integração com outras áreas.
O importante não é possuir o sistema mais sofisticado.
O importante é possuir informações corretas, completas e atualizadas.
20. Transforme o fluxo de caixa em ferramenta de decisão
O verdadeiro valor do fluxo de caixa aparece quando seus dados são utilizados para decidir.
Com informações atualizadas, o gestor consegue responder:
A empresa pode realizar determinado investimento?
Existe capacidade financeira para contratar?
Quanto capital de giro será necessário?
Precisamos reduzir despesas?
Podemos conceder um prazo maior ao cliente?
Será necessário negociar com fornecedores?
Quanto dinheiro estará disponível no próximo mês?
Qual é o impacto de uma queda nas vendas?
Quando essas respostas vêm dos números, a gestão se torna mais previsível e profissional.
Controle hoje para crescer amanhã
Controlar o fluxo de caixa significa conhecer a realidade financeira da empresa e antecipar suas necessidades.
Não basta vender.
Não basta faturar.
E não basta observar o saldo bancário.
É necessário saber quando o dinheiro entra, quando sai, quais compromissos existem e quanto permanecerá disponível.
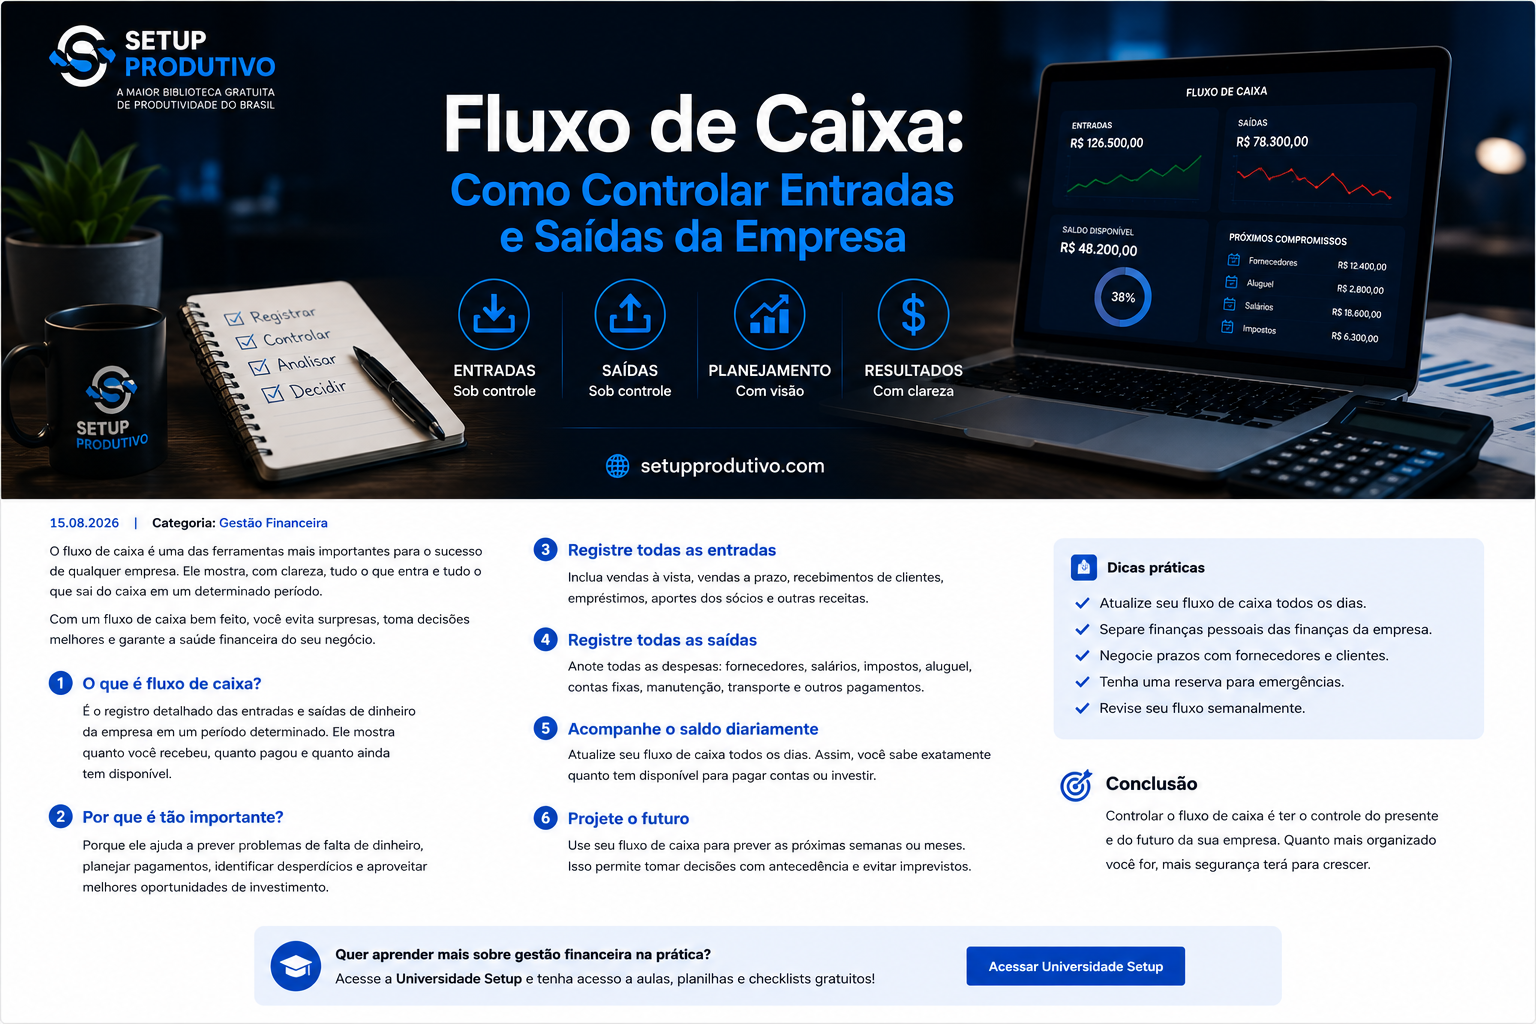
Uma gestão financeira eficiente trabalha com quatro ações permanentes:
Registrar.
Acompanhar.
Projetar.
Analisar.
Quanto melhor for a qualidade dessas informações, maior será a capacidade da empresa de enfrentar dificuldades, aproveitar oportunidades, planejar investimentos e crescer com segurança.
Empresa que controla o caixa deixa de administrar apenas o presente e começa a administrar também o futuro.
Continue aprendendo gratuitamente
Na Universidade Setup, você encontra conteúdos gratuitos sobre fluxo de caixa, gestão financeira, custos, planejamento empresarial, produtividade, administração e inteligência artificial aplicada aos negócios.
Acesse a Universidade Setup e transforme conhecimento em gestão prática.
Setup Produtivo — conhecimento prático para organizar, administrar e desenvolver empresas.
setupprodutivo.com