
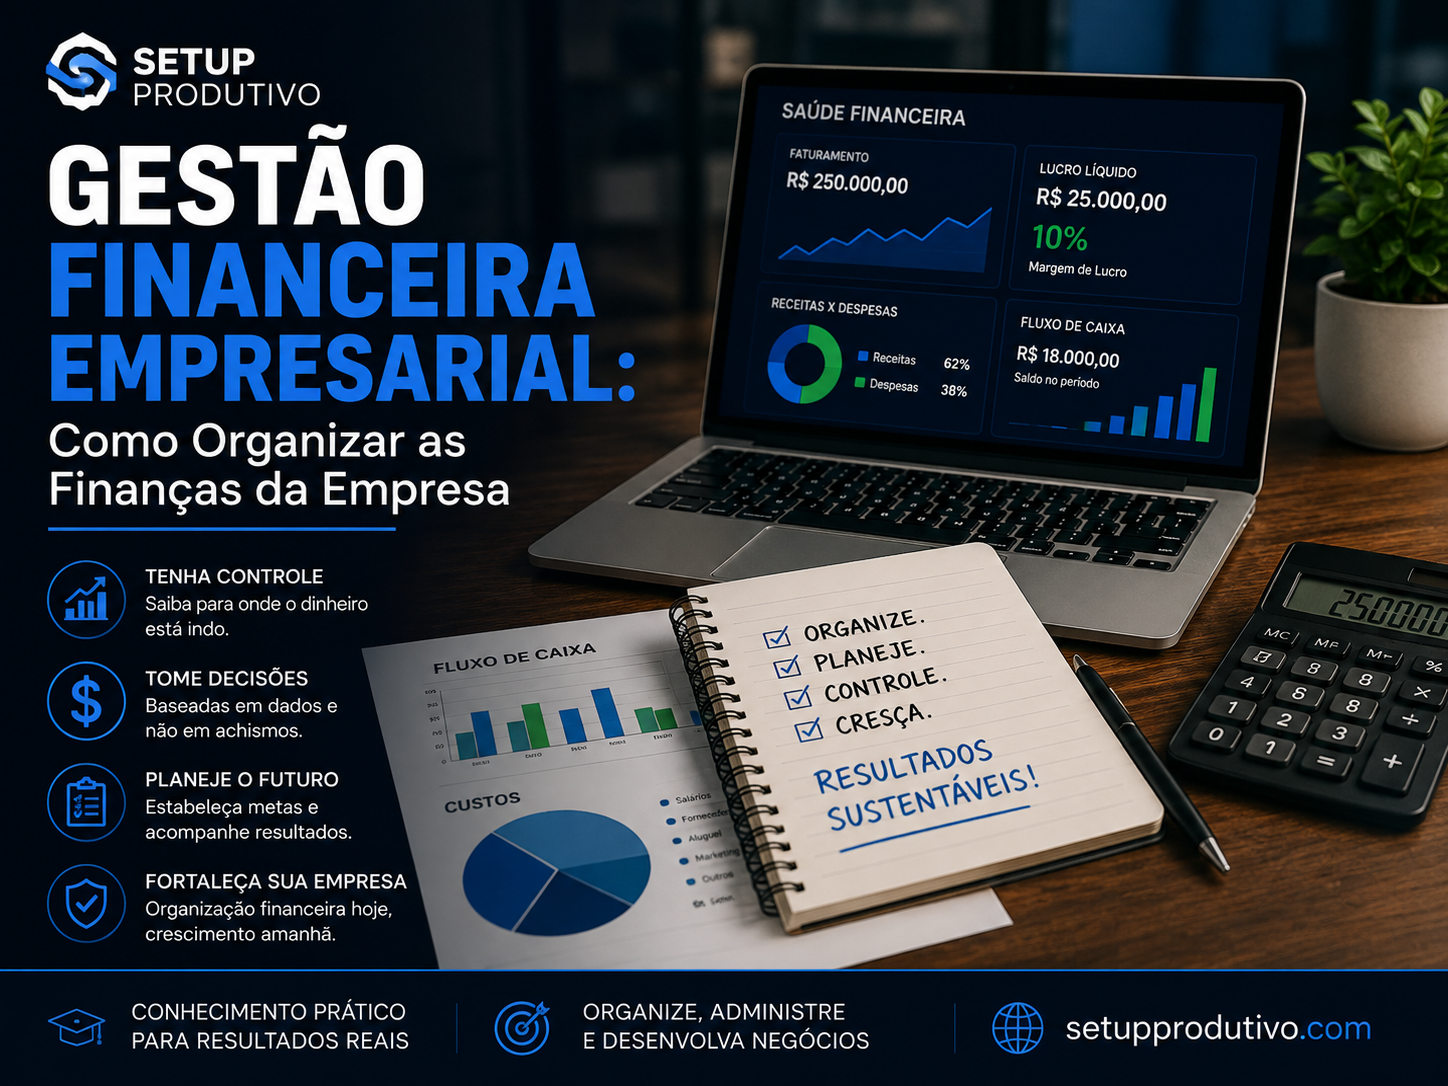
Uma empresa pode vender muito, conquistar clientes e manter uma operação movimentada e, ainda assim, enfrentar sérios problemas financeiros.
Isso acontece porque faturar não significa necessariamente gerar lucro, e gerar lucro não significa necessariamente ter dinheiro disponível em caixa.
A gestão financeira empresarial existe justamente para transformar movimentações financeiras em informações que permitam ao gestor compreender a realidade do negócio e tomar decisões com maior segurança.
Organizar as finanças não é responsabilidade apenas do contador ou do setor financeiro. É uma responsabilidade estratégica da administração da empresa.
Quando receitas, despesas, custos, dívidas, recebimentos, pagamentos e resultados estão organizados, o empresário consegue enxergar melhor o presente e planejar o futuro.
Empresa organizada financeiramente decide com números, e não apenas com percepção.
1. Separe as finanças pessoais das finanças da empresa
Um dos primeiros princípios da organização financeira empresarial é separar completamente o dinheiro da empresa do dinheiro dos sócios.
Misturar essas movimentações dificulta saber quanto o negócio realmente fatura, quanto gasta e quanto gera de resultado.
Mantenha contas bancárias separadas e estabeleça critérios claros para retiradas dos sócios.
O pró-labore deve ser definido de acordo com a realidade da empresa e com a orientação contábil adequada.
Distribuições de resultados também devem obedecer aos critérios contábeis, societários e tributários aplicáveis.
Despesas particulares não devem ser pagas indiscriminadamente com recursos da empresa.
O caixa da empresa não é a carteira pessoal do proprietário.
Essa separação melhora o controle, a contabilidade e a qualidade das decisões.
2. Registre todas as movimentações financeiras
Não existe gestão financeira confiável sem informação.
Todas as entradas e saídas precisam ser registradas.
Isso inclui inclusive pequenos valores que, isoladamente, parecem irrelevantes.
Registre pelo menos:
- data;
- descrição;
- categoria;
- valor;
- cliente ou fornecedor;
- forma de pagamento;
- conta utilizada;
- situação do pagamento ou recebimento.
Quanto mais completo for o registro, maior será a qualidade das análises posteriores.
Movimentações não registradas criam uma visão financeira incompleta da empresa.
3. Tenha controle diário do caixa
O empresário precisa saber quanto dinheiro existe disponível e quais compromissos estão próximos.
Mas existe uma diferença importante entre saldo bancário e dinheiro efetivamente disponível.
Uma conta pode apresentar R$ 100 mil de saldo e, ao mesmo tempo, possuir R$ 80 mil em salários, impostos e fornecedores com vencimento nos próximos dias.
Nesse caso, a disponibilidade real da empresa é muito diferente da impressão transmitida pelo saldo bancário.
O controle diário deve permitir visualizar:
- saldo inicial;
- entradas;
- saídas;
- saldo atual;
- contas a pagar;
- contas a receber;
- compromissos futuros;
- saldo projetado.
Essa visão reduz decisões tomadas com base em uma falsa sensação de disponibilidade financeira.
4. Elabore e acompanhe o fluxo de caixa
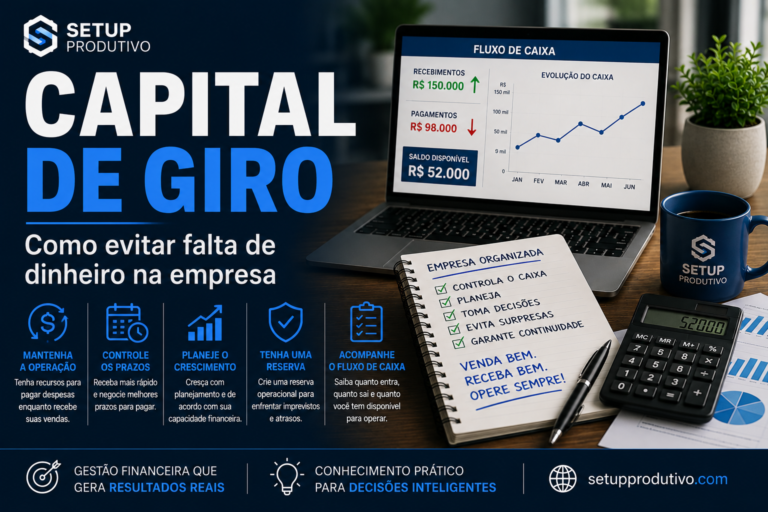
O fluxo de caixa mostra o dinheiro que entrou, o dinheiro que saiu e aquilo que deverá entrar e sair futuramente.
Não deve servir apenas como registro histórico.
Ele precisa funcionar como instrumento de previsão.
Projete os próximos:
30 dias;
60 dias;
90 dias;
6 meses;
e, quando fizer sentido para a operação, períodos maiores.
Inclua salários, impostos, fornecedores, contratos, parcelas, financiamentos, recebimentos previstos e outros compromissos conhecidos.
Assim, o gestor consegue identificar antecipadamente períodos de menor liquidez.
Problema financeiro identificado antecipadamente oferece alternativas. Problema descoberto no vencimento oferece urgência.
5. Organize as contas a receber
Vender é apenas uma parte do processo.
A empresa precisa receber.
Mantenha um controle que permita identificar:
- cliente;
- valor;
- vencimento;
- documento;
- parcelas;
- valores recebidos;
- valores pendentes;
- dias de atraso;
- inadimplência.
Também estabeleça uma rotina de cobrança.
Quanto maior o prazo concedido aos clientes, maior pode ser a necessidade de capital de giro.
Por isso, condições comerciais devem considerar não somente preço e margem, mas também prazo de recebimento.
6. Organize as contas a pagar
Todas as obrigações futuras precisam estar registradas.
Isso inclui:
- fornecedores;
- folha de pagamento;
- encargos;
- impostos;
- aluguel;
- financiamentos;
- serviços;
- manutenção;
- seguros;
- contratos;
- despesas administrativas;
- investimentos programados.
Organize os vencimentos e evite depender da memória.
Uma empresa que conhece antecipadamente seus compromissos pode planejar melhor sua disponibilidade financeira.
7. Conheça seus custos e despesas
Não basta saber quanto a empresa vende.
É necessário saber quanto custa manter a operação funcionando.
Identifique custos fixos e variáveis.
Entre os gastos fixos podem estar aluguel, determinados salários, sistemas, seguros e outras despesas recorrentes.
Custos variáveis podem acompanhar o volume de produção ou vendas.
Também é importante separar corretamente custos, despesas e investimentos conforme a natureza de cada movimentação.
Essa análise permite descobrir quanto a estrutura custa mensalmente e quanto a empresa precisa gerar para sustentar suas operações.
8. Conheça o ponto de equilíbrio
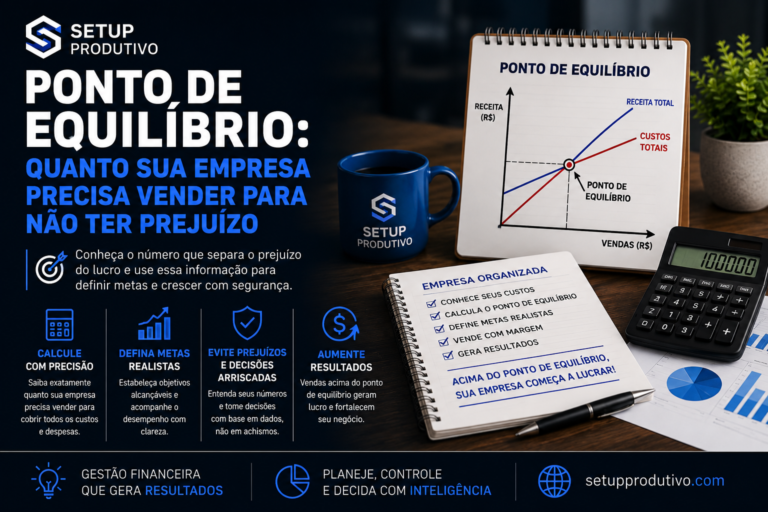
O ponto de equilíbrio indica aproximadamente o nível de vendas necessário para que as receitas cubram os custos e despesas considerados na análise.
Abaixo desse ponto, a operação tende a apresentar resultado insuficiente.
Acima dele, começa a existir espaço para geração de resultado, considerando as premissas utilizadas.
Conhecer o ponto de equilíbrio ajuda o gestor a estabelecer metas comerciais mais coerentes.
Em vez de simplesmente desejar “vender mais”, passa a existir uma referência financeira concreta.
9. Não confunda faturamento com lucro
Uma empresa que fatura R$ 1 milhão não necessariamente ganhou R$ 1 milhão.
Do faturamento ainda podem sair:
impostos;
custos dos produtos ou serviços;
salários;
encargos;
fornecedores;
aluguéis;
despesas administrativas;
despesas financeiras;
outros custos e despesas.
O resultado precisa ser calculado depois de consideradas as movimentações pertinentes.
Por isso, comemorar apenas o crescimento do faturamento pode esconder deterioração das margens.
Crescimento saudável precisa considerar receita, margem, geração de caixa e resultado.
10. Acompanhe a margem de lucro
A margem ajuda a entender quanto do faturamento permanece como resultado depois dos custos e despesas considerados.
Imagine duas empresas.
A primeira fatura R$ 500 mil e gera R$ 25 mil de lucro.
A segunda fatura R$ 350 mil e gera R$ 50 mil.
Embora a primeira tenha faturamento maior, a segunda apresenta resultado absoluto superior nesse exemplo.
Por isso, volume de vendas isoladamente não determina qualidade financeira.
Acompanhe as margens e investigue suas alterações ao longo do tempo.
11. Controle a inadimplência
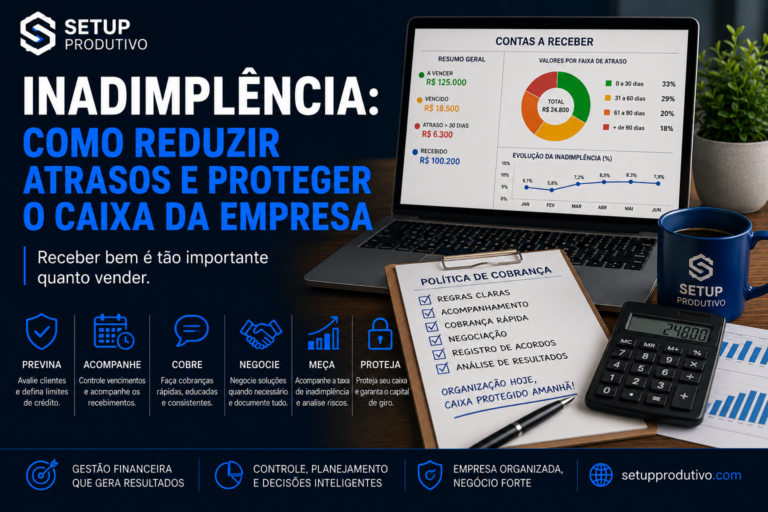
Valores a receber precisam ser monitorados constantemente.
A inadimplência pode comprometer o caixa mesmo quando as vendas permanecem elevadas.
Acompanhe indicadores como:
- total vencido;
- percentual em atraso;
- dias médios de atraso;
- concentração por cliente;
- recuperação de valores;
- evolução mensal.
Também evite concentração excessiva de receitas em poucos clientes quando houver possibilidade de diversificação.
A dependência financeira de um único cliente aumenta o risco da operação.
12. Controle o endividamento
Empréstimos e financiamentos não são necessariamente negativos.
Podem financiar equipamentos, expansão, capital de giro ou investimentos capazes de gerar retorno.
O problema surge quando a empresa perde controle sobre suas obrigações.
Mantenha uma visão consolidada das dívidas contendo:
saldo devedor;
taxa de juros;
parcelas;
vencimentos;
garantias;
custo financeiro;
finalidade do recurso.
Antes de assumir uma nova dívida, avalie sua capacidade de pagamento e o retorno esperado da aplicação do dinheiro.
13. Analise a necessidade de capital de giro
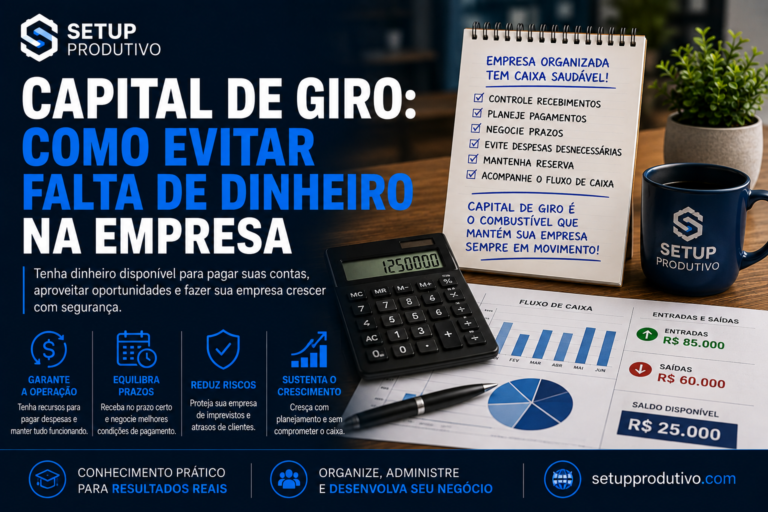
Capital de giro é fundamental para sustentar as operações enquanto pagamentos e recebimentos acontecem em momentos diferentes.
Imagine uma empresa que paga seus principais fornecedores em 30 dias e recebe clientes em 60 dias.
Durante esse intervalo, precisa financiar salários, impostos, fornecedores e outras despesas.
Quanto maior o descasamento entre pagamentos e recebimentos, maior pode ser a necessidade de capital de giro.
Esse cálculo precisa fazer parte do planejamento financeiro.
14. Forme uma reserva financeira empresarial
Toda empresa enfrenta imprevistos.
Um cliente importante pode atrasar.
Um equipamento pode quebrar.
Um contrato pode terminar.
As vendas podem cair temporariamente.
Por isso, quando houver capacidade financeira, construa gradualmente uma reserva empresarial.
O tamanho adequado depende da atividade, dos custos fixos, da previsibilidade das receitas, da concentração de clientes e do risco operacional.
A reserva não elimina problemas, mas aumenta a capacidade de enfrentá-los.
15. Crie um orçamento empresarial
O orçamento transforma planejamento em números.
Defina previsões para:
receitas;
custos;
despesas;
investimentos;
contratações;
marketing;
manutenção;
tributos;
resultado esperado.
Depois compare regularmente o orçado com o realizado.
Quando houver diferenças relevantes, investigue suas causas.
O orçamento não deve ser um documento produzido e esquecido.
Precisa funcionar como instrumento permanente de gestão.
16. Trabalhe com cenários financeiros
O futuro nunca acontece exatamente como planejado.
Por isso, além do cenário esperado, construa pelo menos um cenário conservador.
Pergunte:
O que acontece se as vendas caírem 20%?
E se um cliente importante atrasar 60 dias?
E se os custos aumentarem 10%?
Quanto tempo a empresa consegue manter suas obrigações?
Quais despesas poderiam ser reduzidas?
Esse exercício prepara a empresa para reagir com maior rapidez.
17. Acompanhe indicadores financeiros
Números isolados informam pouco.
Indicadores ajudam a transformar dados em informações gerenciais.
Dependendo da empresa, acompanhe:
- faturamento;
- lucro;
- margem;
- geração de caixa;
- custos operacionais;
- despesas;
- inadimplência;
- contas a receber;
- contas a pagar;
- endividamento;
- ponto de equilíbrio;
- necessidade de capital de giro.
Não é necessário acompanhar dezenas de indicadores.
Escolha aqueles que realmente ajudam a administrar o negócio.
18. Faça análise por cliente, contrato ou unidade
O resultado geral da empresa pode esconder problemas importantes.
Quando possível, analise a rentabilidade separadamente.
Por exemplo:
por cliente;
por contrato;
por produto;
por serviço;
por filial;
por unidade operacional;
por centro de custo.
Uma empresa pode apresentar lucro consolidado enquanto determinado contrato gera prejuízo continuamente.
Sem análise detalhada, uma operação lucrativa pode estar financiando outra deficitária sem que a administração perceba.
19. Crie uma rotina de gestão financeira
Organização financeira precisa fazer parte da rotina administrativa.
Uma estrutura simples pode funcionar assim:
Diariamente: registrar entradas e saídas e acompanhar o caixa.
Semanalmente: revisar pagamentos, recebimentos, inadimplência e projeções.
Mensalmente: analisar faturamento, custos, despesas, margens, resultado e indicadores.
Trimestralmente: revisar orçamento, investimentos, dívidas e projeções.
Anualmente: estruturar orçamento e planejamento financeiro do período seguinte.
A disciplina é mais importante do que a complexidade.
20. Use tecnologia para melhorar o controle
Uma empresa pequena pode começar utilizando planilhas bem estruturadas.
Conforme a operação cresce, sistemas financeiros e ERPs podem automatizar diversas atividades.
Essas ferramentas podem ajudar em:
conciliação bancária;
contas a pagar;
contas a receber;
fluxo de caixa;
centros de custos;
relatórios;
cobranças;
integrações contábeis;
projeções.
Mas tecnologia não corrige informação ruim.
Sistema eficiente com dados incorretos continuará produzindo informações incorretas.
Primeiro organize o processo. Depois utilize a tecnologia para aumentar sua eficiência.
Gestão financeira é gestão da empresa
Empresas podem vender bem e ainda enfrentar dificuldades quando não existe controle financeiro adequado.
Organizar caixa, custos, receitas, despesas, dívidas e resultados permite enxergar a realidade do negócio e tomar decisões fundamentadas.
Comece com controles simples.
Registre tudo.
Acompanhe os números.
Compare previsto e realizado.
Analise resultados.
Corrija desvios.
Projete o futuro.
À medida que a empresa cresce, aperfeiçoe os controles e aumente a qualidade das informações.
Gestão financeira bem executada transforma informação em decisão — e decisão em resultado.
Continue aprendendo gratuitamente
Na Universidade Setup, você encontra conteúdos gratuitos sobre gestão financeira, fluxo de caixa, custos, planejamento, produtividade, administração, empreendedorismo e inteligência artificial aplicada às empresas.
Acesse a Universidade Setup e continue aprendendo na prática.
Setup Produtivo — conhecimento prático para organizar, administrar e desenvolver empresas.
setupprodutivo.com